Çevrimiçi alışveriş eskiye göre daha popüler hale geldi ancak herkesin ürün ve hizmetlere peşin ödeme yapma gücü yok. Klarna'nın kullanışlı olabileceği yer burasıdır. Çevrimiçi bir şey için ödeme yapmaya gittiğinizde logosunu görmüş olabilirsiniz veya birisi platformu denemenizi önermiş olabilir. Peki Klarna nedir ve ona güvenebilir misiniz? Doğrulamak “Tek boynuzlu at” teknoloji şirketleri nelerdir? Örneklerden bazıları.
Hızlı Linkler
Klarna nedir?
Klarna (resmi olarak Klarna Bank AB olarak biliniyordu) 2005 yılında Sebastian Siemiatkowski ve Niklas Adalberth tarafından kuruldu. Başlangıçta adı Kreditor olan şirketin adı 2009 yılında Klarna olarak değiştirildi ve 2017 yılında bankacılık lisansını aldıktan sonra resmi olarak banka oldu.
2010'un ortalarından sonlarına doğru Klarna için işler kızışmaya başladı. Markayı yeniden tasarladıktan sonra şirket, seçenek sunmak için yüzlerce çevrimiçi satıcıyla işbirliği yapmaya başladı Şimdi al, sonra öde (BNPL) müşteriler için. Web sitesine göre Klarna Electronic'in 10.65 yılındaki değeri 2020 milyar dolardı.
Bugün Klarna'nın 150 milyondan fazla müşterisi ve 7000'den fazla çalışanı var. Ayrıca Klarna, insanlara seçim seçeneği sunmak için 45 farklı ülkede yarım milyondan fazla çevrimiçi satıcıyla çalışıyor... Şimdi al, sonra öde. Peki tüm bunlar tam olarak nasıl çalışıyor?
Klarna nasıl çalışır?
Kısacası Klarna, işlem tutarının tamamını peşin ödemenize gerek kalmadan çevrimiçi alışveriş yapmanızı sağlar. Diyelim ki yeni bir çift ayakkabı almak istiyorsunuz ancak ayakkabının biraz pahalı olmasına şaşırıyorsunuz. Alışveriş yaptığınız satıcı Klarna ile anlaşmalıysa, tutarın tamamını daha sonra ödemeyi veya taksitle ödemeyi seçebilirsiniz.
Klarna'nın iki seçeneği var: daha sonra öde veya taksitle öde.
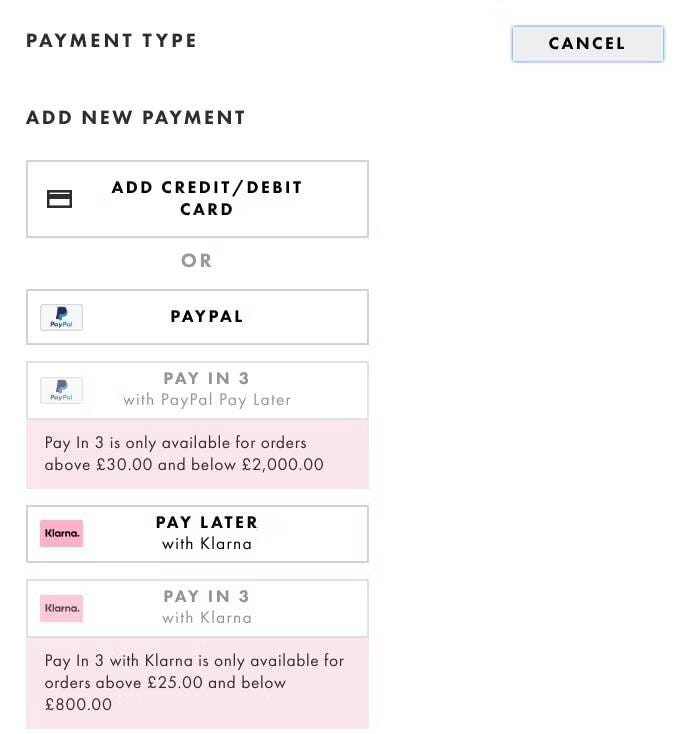
4'te Ödeme ABD'de mevcutken, benzer bir 3'te Ödeme seçeneği Birleşik Krallık'ta mevcuttur. Sonra Öde seçeneği ile ürün/ürünlerinizin toplam tutarını, satın alma işleminden 30 gün sonra ödeyebilirsiniz. İkinci seçenekler, satın alma işleminizi üç veya dört taksitte ödemenize olanak tanır.
Üç taksit halinde ödeme yaparsanız, her ödeme 30 günde bir banka hesabınızdan yapılır. Dört taksitte ödeme yaparsanız her taksit iki haftada bir alınacaktır. Bu ödemeler herhangi bir faizle birlikte gelmiyor (tipik kredi taksitlerinde olduğu gibi), bu da Klarna müşterileri için büyük bir avantaj.
Klarna ile bir işlemi doğrulamaya çalıştığınızda, size ödeme sürecinin nasıl çalıştığına dair kısa bir açıklamanın yanı sıra ilk veya tek ödemenizi yapmanız gereken tarih verilecektir.



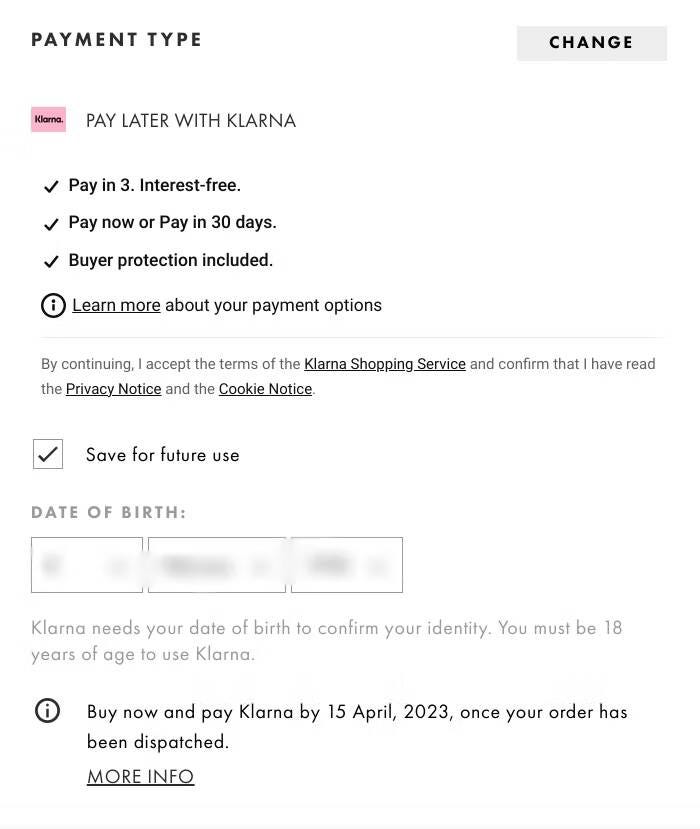
Kimliğinizi doğrulamak için Klarna'ya doğum tarihinizi vermeniz gerekecektir. İzin verilen tüm Klarna müşterilerinin 18 yaşında veya daha büyük olması gerekir. Bu bilgiyi sağlayıp Klarna ile ödeme yapmak istediğinizi onayladıktan sonra Klarna web sitesi tarafından barındırılan ayrı bir pencereye yönlendirileceksiniz.
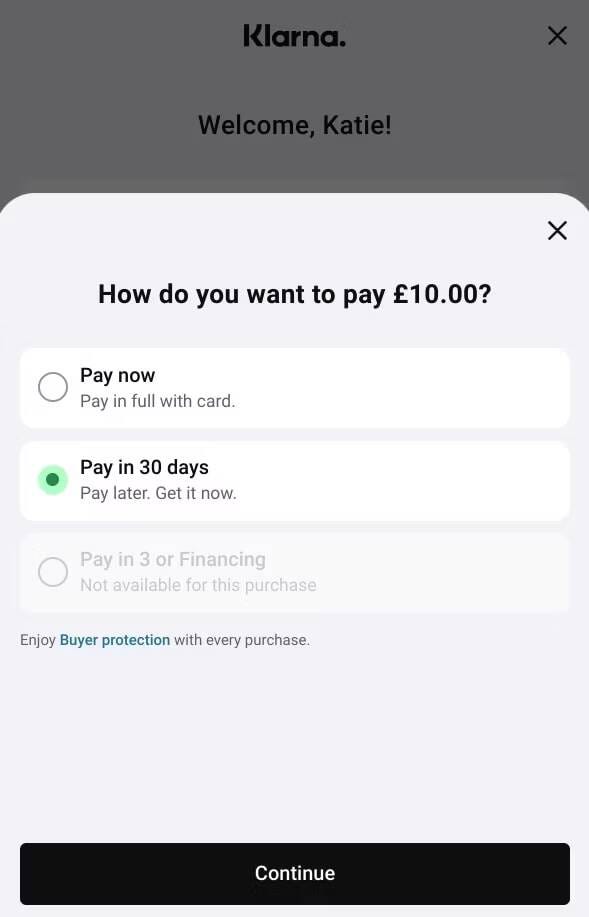
Burada, satın alma işleminiz için nasıl ödeme yapmak istediğinizi onaylamanız istenecektir. Sadece küçük bir işlem yapıyorsanız taksitli ödeme seçeneği karşınıza çıkmayacaktır. Genellikle 35 ila 1000 ABD Doları arasındaki siparişler prim almaya uygundur.
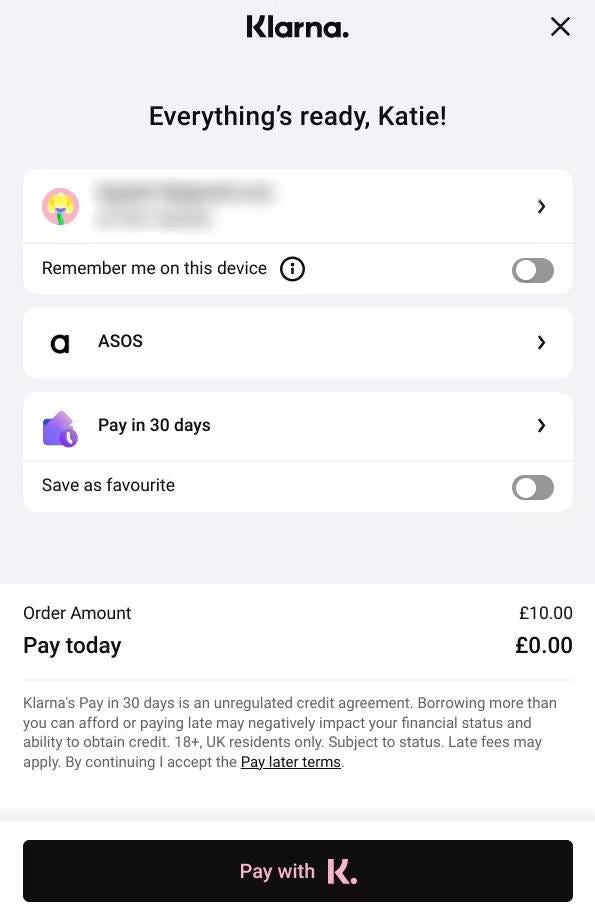
Daha sonra Klarna ödemelerinizi onaylamanız istenecektir. Doğrulamak İnternetten alışveriş yapmayı sever misiniz? Posta hizmetleriyle ilgili dolandırıcılıklardan kaçının.
Klarna'da kaçırılan ödemeler ve gecikme ücretleri
Klarna'yı kullandığınızda primlerinizi zamanında ödemeniz beklenir. Bir taksiti ödemek için daha fazla zamana ihtiyacınız varsa Klarna hesabınızın Ödemeler kısmından ödeme tarihini tekrar 14 gün erteleyebilirsiniz. Maddi sorunlar nedeniyle ödemede sorun yaşıyorsanız da Klarna ekibiyle iletişime geçebilirsiniz.
Ödemenizi uzatmazsanız veya herhangi bir hatayı çözmek için Klarna ile iletişime geçmezseniz, ödemenizi tahsil etmek için ikinci bir girişimde bulunulacaktır. Bu başarısız olursa (yani, sağlanan ödeme kartında yeterli bakiye yoksa), ödeme bir sonraki planlı taksitinize (varsa) eklenecektir.
Ödemeler işleme koyulmaya devam ederse büyük ihtimalle gecikme ücreti ödemeniz gerekecektir. Klarna, kaçırılan taksit başına 7 dolara kadar ücret alıyor. Geciken ödemeler borç tahsilatı ekibi tarafından gerçekleştirilir. Bir ödemeyi kaçırırsanız borçlarınızı kapatana kadar Klarna'yı tekrar kullanamazsınız. Ödemelerin kaçırılması yinelenen bir sorunsa gelecekte Klarna'yı kullanmanız yasaklanabilir.
Klarna kartı nedir?
Klarna'nın ayrıca ABD, İngiltere, İsveç ve Almanya'da kullanılabilen kendi Visa kartı vardır. Wally, müşterilerin Klarna aracılığıyla web sitelerinde alışveriş yapmak için kullanabileceği sanal bir karttır.
Klarna Kart ile alışverişlerinizi otomatik olarak faizsiz taksitlere bölebilirsiniz. Visa kullanan tüm satıcılar, Klarna ödeme işlemcisini kullanmanıza kıyasla size çok daha fazla seçenek sunan Klarna kartını kabul edecektir. Ücretsiz olarak indirebileceğiniz Klarna uygulaması üzerinden tüm Klarna kartı ödemelerinizi takip edebilirsiniz.
İndirin: Klarna Android | iOS (Ücretsiz)
Ancak bu kart ücretsiz değil. Klarna Kartını kullanmak için aylık 4.99 ABD doları tutarında bir ücret gerekir; bu nedenle abonelik düşünüyorsanız bunu aklınızda bulundurun. Doğrulamak Bir Sonraki Siparişinizden Önce Denemeniz Gereken Online Alışveriş Araçları.
Klarna Ödülleri nedir?
Klarna uygulamasını kullanarak Klarna Rewards Club'ın avantajlarından da yararlanabilirsiniz. Rewards Club üyesi olarak, Klarna ile yaptığınız her satın alma işleminde puan kazanabilirsiniz. Harcadığınız her dolar size fırsatların, içeriklerin ve diğer avantajların kilidini açmak için kullanabileceğiniz bir puan verir. Puanlarınızı Klarna uygulamasından takip edebilirsiniz.
Klarna, müşterilerin ödemeleri dağıtmalarına yardımcı olmak açısından kesinlikle faydalı olsa da gerçekten güvenli mi? Bu şirkete güvenebilir misin?
Klarna'nın kullanımı güvenli midir?
Klarna, milyonlarca kişinin günlük yaşamlarında kullandığı meşru bir şirkettir. Hiçbir şekilde bir dolandırıcılık değildir ve müşterilerine müşteri hizmetleri, ödeme uzantıları ve diğer destek türlerini sunmamaktadır.
Ancak Klarna güvenilir olmasına rağmen konu paranızı idare etmeye geldiğinde sorunlu olabilir. Ödemeleri dağıtarak paranızı daha kolay yönetebilirsiniz, ancak öğelerin tam bedelini peşin ödemek zorunda kalmamak bazı sağlıksız alışveriş alışkanlıklarına yol açabilir. Örneğin, bir kişi birden fazla satın alma işlemi gerçekleştirebilir ve daha sonra aynı anda bir sürü ödemeyle uğraşmak zorunda kalabilir.
Klarna, ödemeleri zamana yaymak için faiz talep etmese de, yanlış yönetim, sürekli olarak başarısız olan ödemeler için ücretlere ve hatta yasaklara neden olabilir.
Klarna, büyük ölçekte alacaklılara benzer şekilde müşterilerini borç döngüsüne soktuğu için yıllar boyunca birçok eleştiriyle karşı karşıya kaldı. Klarna ödemeleri ve kredi kartı ödemeleri tam olarak aynı olmasa da, ödemeleri takip etmezseniz her ikisi de sizi borca sokabilir.
AfterPay gibi şimdi al sonra öde konseptini kullanan diğer şirketlerin yanı sıra Klarna da özellikle pandemi döneminde alışveriş bağımlılığını körüklemekle suçlandı. Anna Aufbäume'un web sitesinde belirttiği gibi Orta Bu ödeme hizmetleri sağlıksız alışveriş alışkanlıklarına olanak tanıyor ve duygusal harcamaları artırabiliyor. Doğrulamak Android ve iOS için en iyi borç yönetimi uygulamaları.
Klarna'nın avantajları var ama alışveriş yapanları riske atıyor
Milyonlarca kişi peşinatların etkisini azaltmak için Klarna'yı kullanırken, kullanıcılara ödemeleri erteleme seçeneği sunmak aynı zamanda zararlı harcama alışkanlıklarını da teşvik edebilir. Klarna'nın güvenliği gerçekten onu kullanan kişiye bağlıdır. Şirketin kendisi meşrudur ancak sağladığı hizmet finansal riskler içermektedir. Şimdi görüntüleyebilirsiniz İnternet bankacılığını kullanırken bilmeniz gereken riskler.